Futuro coches electricos
El coche eléctrico ya no es una promesa lejana en España: en septiembre de 2026 alcanzó el 18,5% de las matriculaciones mensuales y se convirtió en la segunda tecnología más elegida, solo por detrás de los híbridos convencionales. El futuro de los coches eléctricos ya ha empezado, pero su consolidación dependerá menos de los titulares de ventas que de tres factores prácticos: cuántos cargadores funcionan, a qué potencia y dónde están ubicados.
Índice
- El momento actual del mercado eléctrico en España
- La evolución de las baterías y su impacto real
- La realidad de la infraestructura de recarga
- Integración V2G y redes inteligentes
- Políticas públicas y financiación del despliegue
- Flotas empresariales y nuevos modelos de uso
- Perspectivas para conductores y empresas en España
El momento actual del mercado eléctrico en España
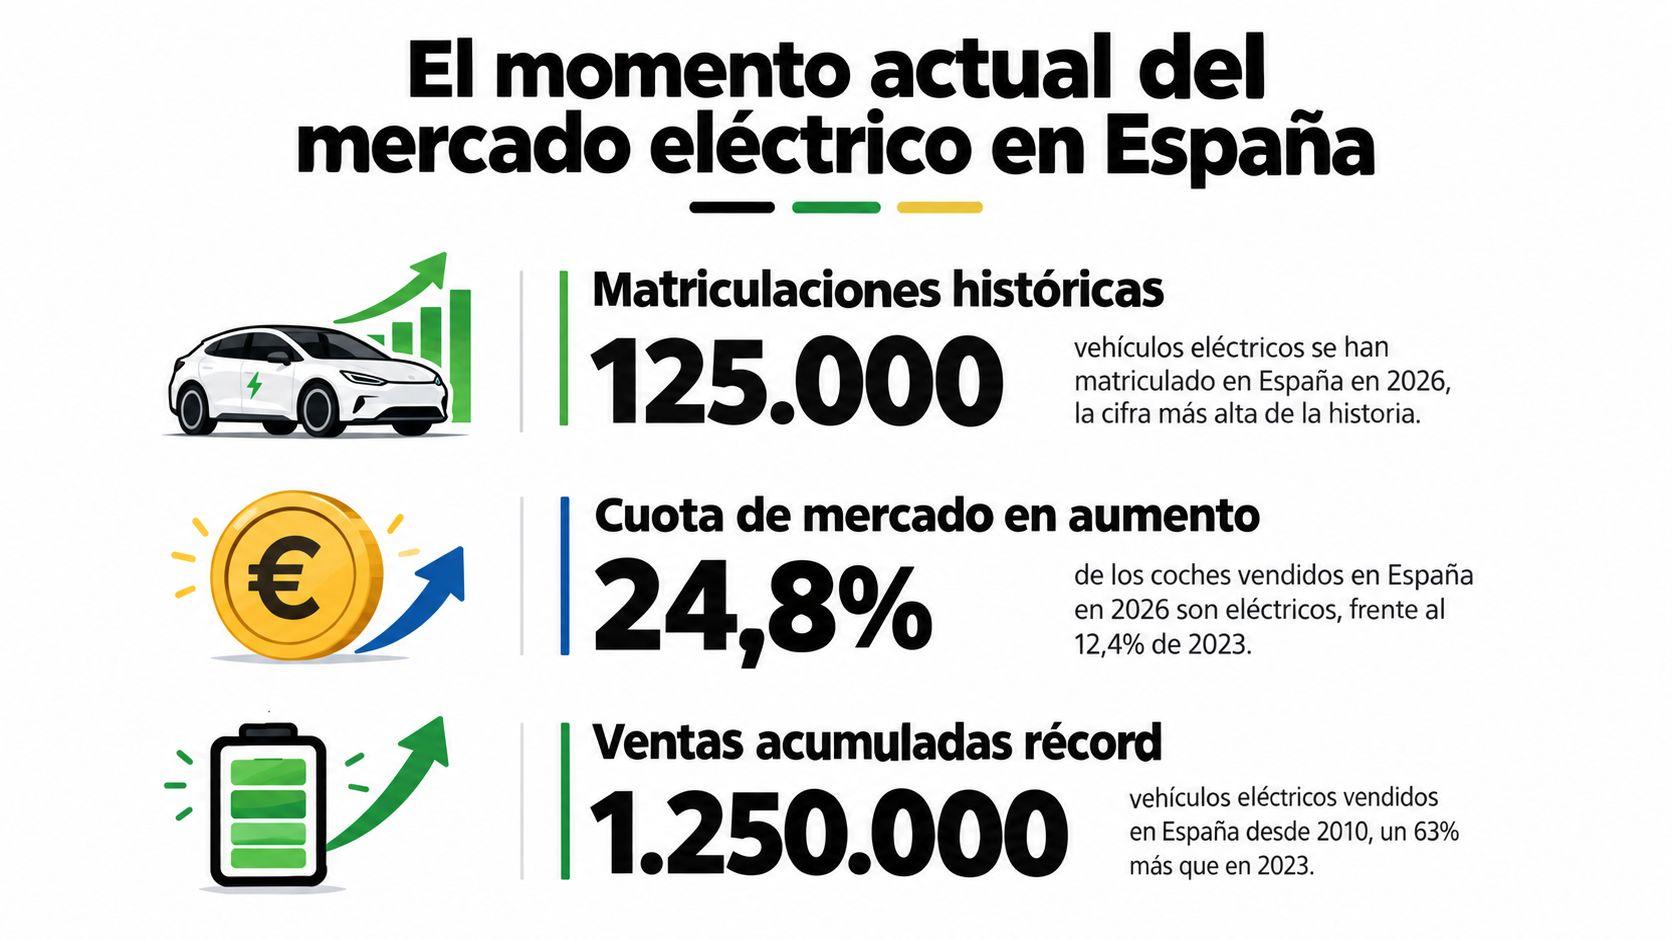
El dato de septiembre cambia la conversación. El vehículo eléctrico puro dejó de ocupar un espacio marginal y pasó a competir directamente con las tecnologías dominantes del mercado español. Los híbridos convencionales mantuvieron el primer puesto con el 43,68% de las ventas en ese mes, mientras que los eléctricos registraron 17.366 unidades, con un crecimiento interanual del 65,7%, según los datos recogidos por Marca sobre el sorpasso histórico del coche eléctrico en España.
Ese avance mensual no debe confundirse con una sustitución completa del parque automovilístico. Hasta el 30 de septiembre de 2026 se habían matriculado 102.923 coches eléctricos, equivalentes al 11,2% de los turismos nuevos, con un crecimiento interanual del 37,5%. El mercado nuevo se mueve con rapidez, pero el parque acumulado cambia más despacio porque los vehículos permanecen en circulación durante años.
Un crecimiento fuerte con una distancia estructural
La diferencia entre matriculaciones y parque explica por qué la experiencia del conductor todavía es desigual. Durante el primer semestre de 2026, los turismos enchufables representaban solo el 2,3% del parque total, mientras que el Plan Nacional Integrado de Energía y Clima fija un objetivo de 5,5 millones de vehículos eléctricos para 2030. En ese momento se había cubierto el 17,5% del objetivo, una cifra que muestra simultáneamente progreso y recorrido pendiente, tal como recoge el análisis sectorial de Europa Press sobre la electrificación española.
La conclusión analítica es importante. España no está ante una adopción lineal en la que todos los compradores avanzan al mismo ritmo. Las ventas eléctricas ya tienen peso suficiente para alterar la competencia entre tecnologías, pero la renovación del parque, la disponibilidad de recarga y la capacidad de compra siguen condicionando la velocidad real de transición.
Lectura correcta del mercado: el coche eléctrico ya es una opción masiva en las ventas nuevas, pero todavía no es la experiencia dominante para la mayoría de conductores.
La evolución de las baterías y su impacto real
La batería seguirá siendo el componente que más condiciona la utilidad de un coche eléctrico, pero su evolución no debería medirse solo por la autonomía anunciada. Una batería más densa puede permitir mantener una autonomía suficiente con menos peso, mejorar el consumo energético y liberar espacio para otros usos. Para el conductor, eso puede traducirse en un coche más eficiente, no necesariamente en un vehículo con una cifra de autonomía cada vez mayor.
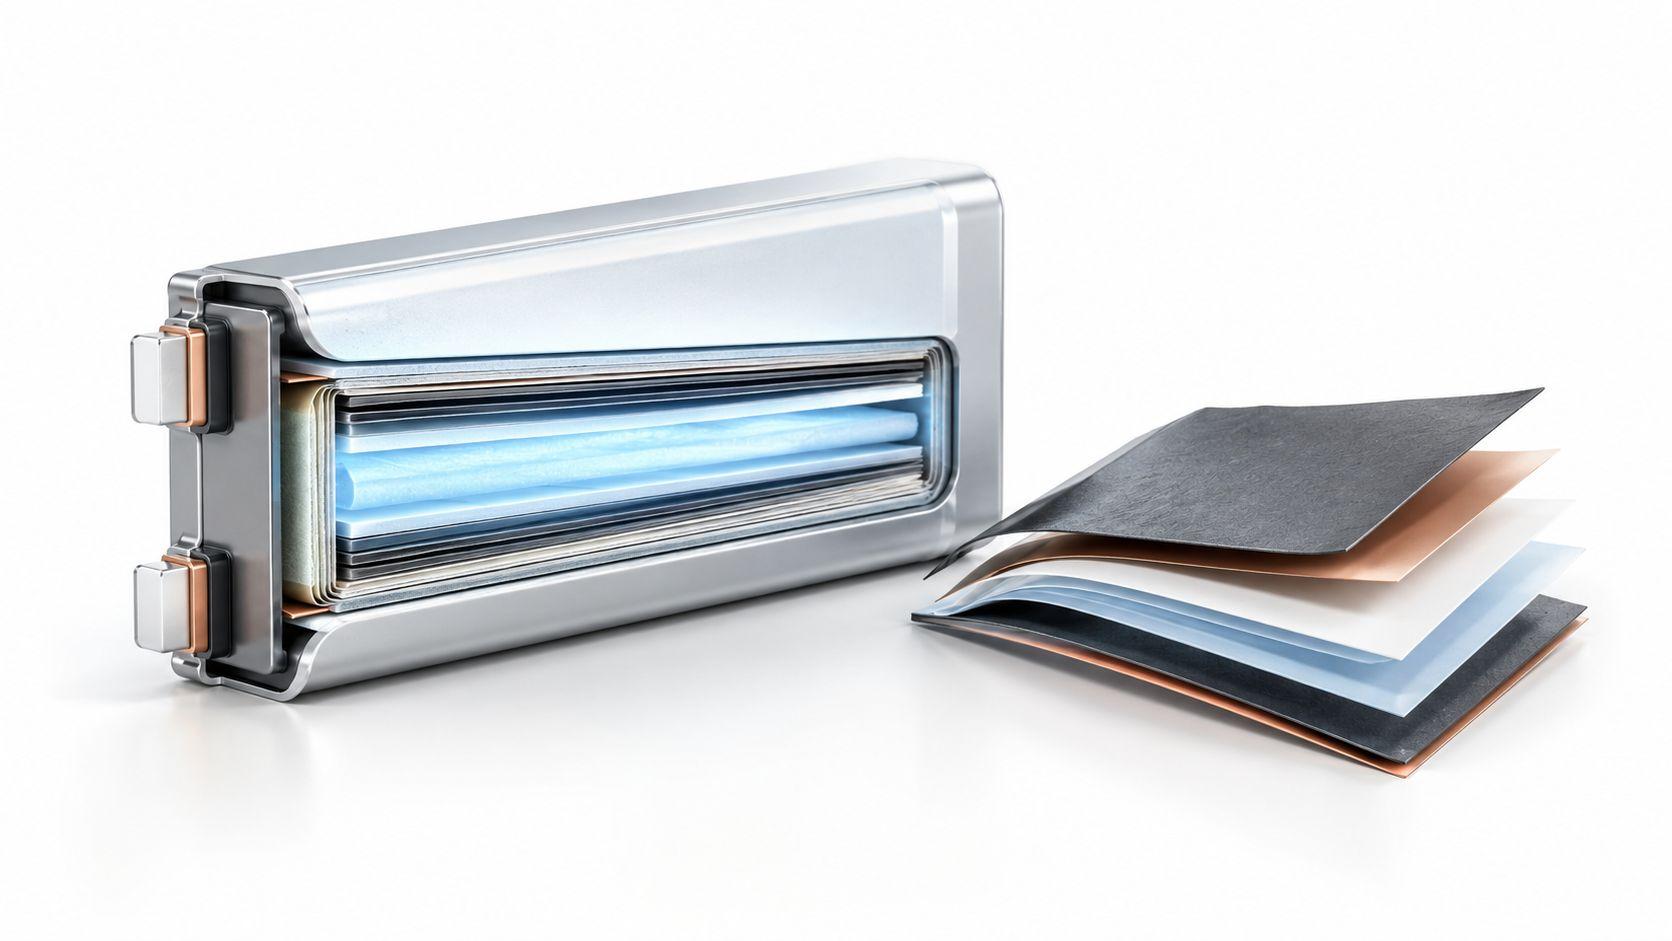
Las baterías de ion-litio dominan porque combinan una fabricación madura, una capacidad energética adecuada y una integración ya probada en los vehículos actuales. En su interior, las celdas desplazan iones entre el ánodo y el cátodo durante los procesos de carga y descarga, mientras los electrones circulan por el circuito externo para alimentar el motor. La explicación técnica de esta arquitectura y de sus principales límites aparece en el análisis sobre baterías de ion-litio y estado sólido de Endesa.
De la autonomía máxima a la eficiencia útil
El siguiente salto tecnológico busca resolver varias limitaciones a la vez. Las mejoras de química, gestión térmica y diseño de celda pueden reducir la degradación, estabilizar el rendimiento en distintas temperaturas y hacer que la carga rápida resulte menos exigente para la batería. El estado sólido se investiga precisamente porque sustituye el electrolito líquido por uno sólido, con potencial para elevar la densidad energética y mejorar la seguridad, aunque su producción a gran escala todavía plantea dificultades industriales.
Para el usuario, la consecuencia más relevante será una mayor variedad de baterías adaptadas a cada uso. Un vehículo urbano no necesita el mismo equilibrio entre peso, capacidad y potencia de carga que un coche destinado a recorrer largas distancias. La mejor batería no será necesariamente la más grande, sino la que encaje con el patrón de conducción, el acceso a un cargador doméstico y la frecuencia de los viajes por carretera.
Quien quiera entender las diferencias entre químicas, formatos y usos puede consultar esta guía sobre tipos de batería para coches eléctricos. La decisión de compra debería valorar también la gestión térmica, la garantía, la potencia de carga compatible y el historial de mantenimiento, no solo la autonomía homologada.
La realidad de la infraestructura de recarga
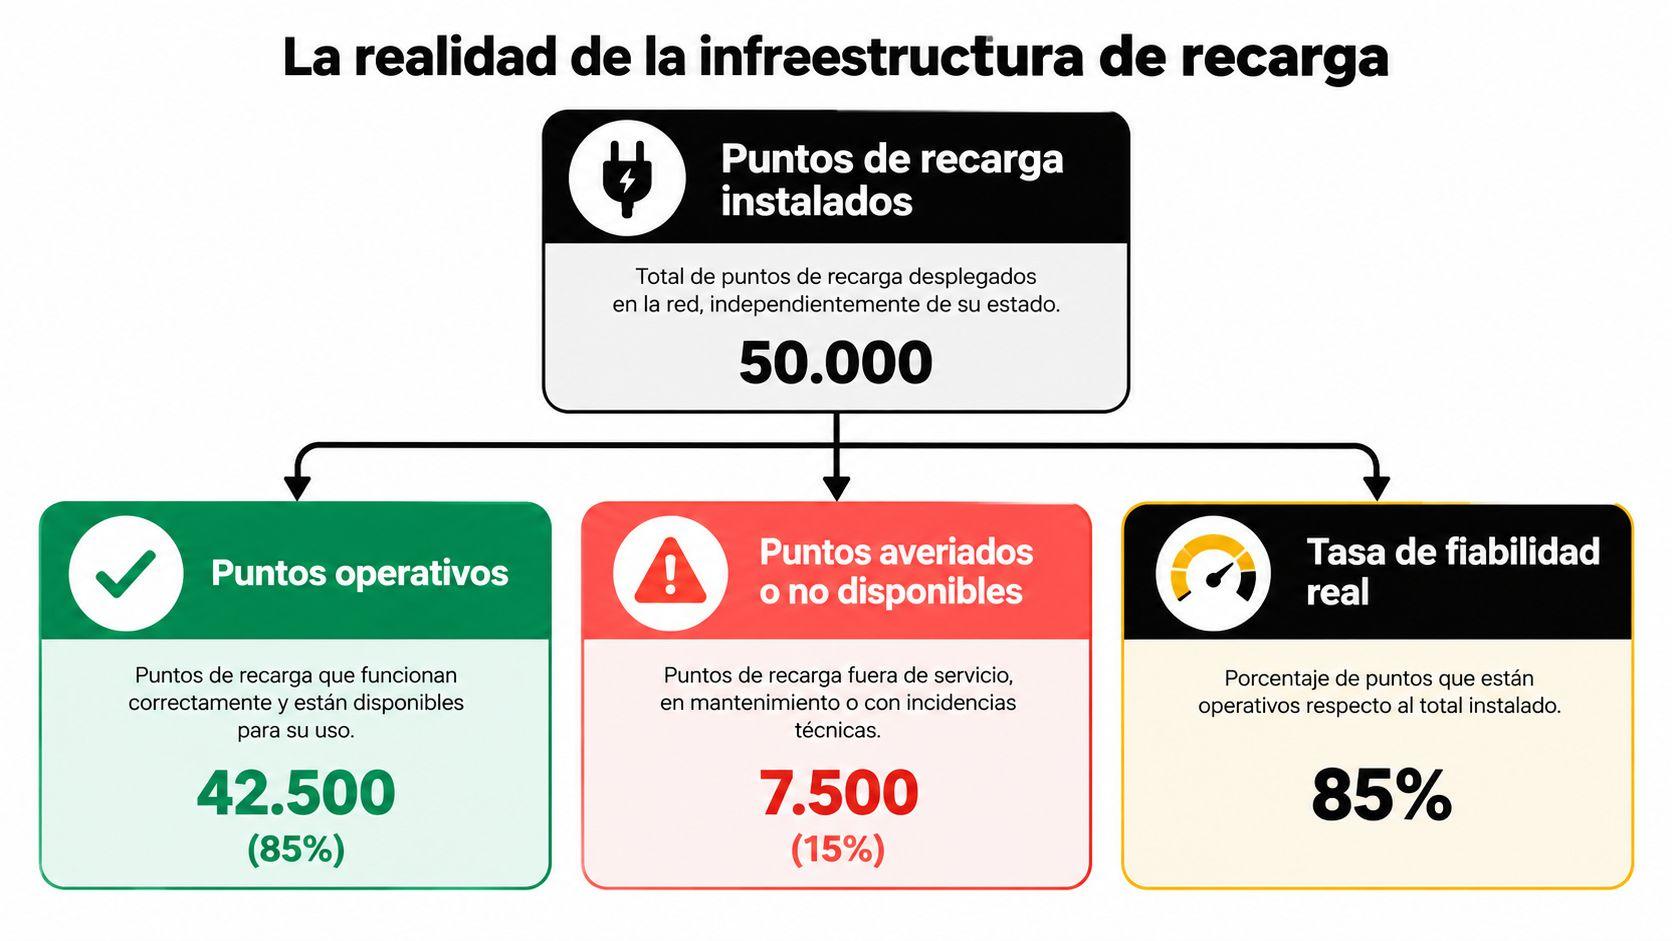
España cerró 2025 con 53.072 puntos de recarga operativos, un 37% más que en 2024. La cifra pierde parte de su significado al comprobar que 16.340 puntos estaban fuera de servicio, equivalentes al 24% de la infraestructura instalada. Los datos difundidos por AEDIVE y recogidos por La Voz de Galicia en su balance de la red española separan dos realidades que suelen mezclarse: la capacidad registrada y el acceso que el conductor encuentra disponible.
La potencia también está creciendo. Los puntos de 50 a 250 kW pasaron de 2.736 en 2024 a 5.649 al cierre de 2025, un incremento del 106,5%. Los emplazamientos de más de 250 kW aumentaron un 85,5%, hasta 974. El avance facilita los viajes largos, siempre que el equipo funcione, sea compatible con el vehículo y mantenga la potencia anunciada durante la sesión.
Tres preguntas para evaluar un cargador
La red se entiende mejor al observar tres dimensiones: disponibilidad, potencia y geografía. A cierre del primer semestre de 2025 había 47.500 puntos operativos, pero solo 4.008 ofrecían 150 kW o más, el 8,6% del total, según los datos sectoriales publicados por IFEMA y AEDIVE. La expansión de los equipos ultrarrápidos marca una dirección clara, aunque todavía representa una parte limitada de la experiencia diaria.
La realidad de la infraestructura de recarga se decide en tres preguntas concretas:
- Disponibilidad: ¿el punto funciona ahora o solo figura como instalado?
- Potencia útil: ¿entrega la velocidad que requieren el vehículo y la duración de la parada?
- Ubicación: ¿está en un corredor práctico, en un barrio accesible o fuera de la ruta?
El cuello de botella es operativo y geográfico. La política pública debe medir la calidad del acceso, un criterio que va más allá del número de instalaciones subvencionadas. Mantener los equipos activos, comunicar las incidencias con rapidez y colocar la potencia adecuada donde existe demanda determinará el valor real del despliegue.
Integración V2G y redes inteligentes
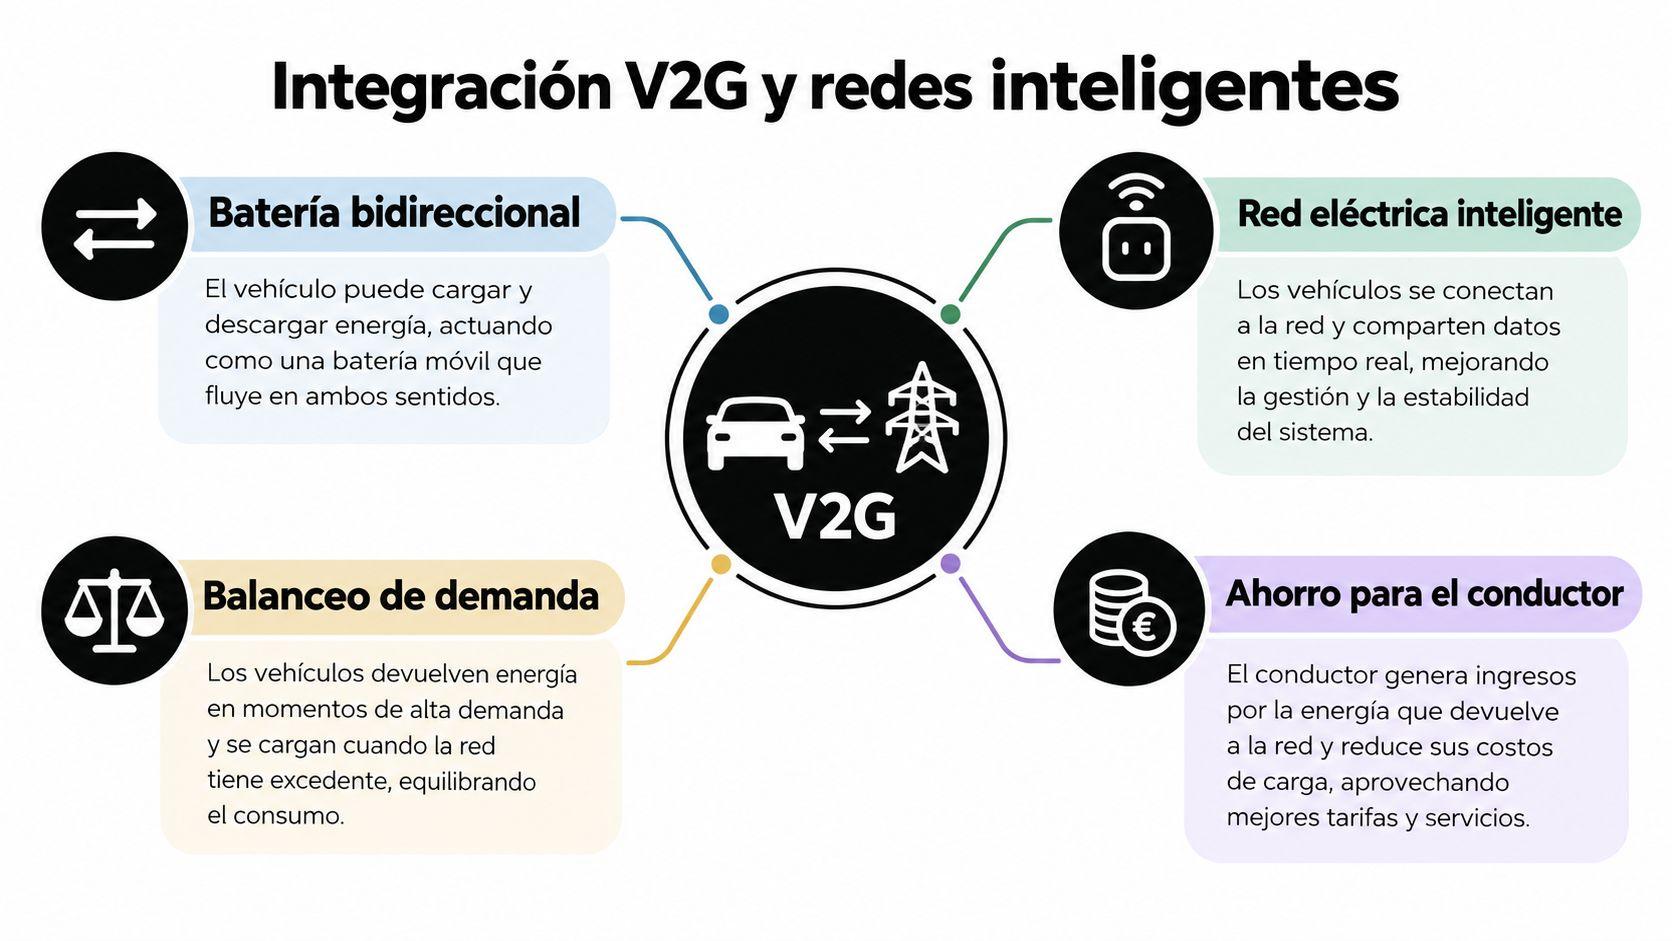
La carga bidireccional puede convertir el coche eléctrico en un recurso energético flexible. En una sesión convencional, la electricidad fluye desde la red hacia la batería. Con Vehicle-to-Grid, o V2G, el vehículo también puede devolver energía a la red cuando el sistema lo necesita, siempre bajo reglas que protejan la batería y respeten el nivel de carga reservado por el propietario.
El funcionamiento práctico requiere varios elementos coordinados:
- Un vehículo compatible, con electrónica capaz de gestionar el flujo de energía en ambos sentidos.
- Un cargador bidireccional, distinto de un equipo convencional que solo suministra electricidad.
- Un sistema de control, que determine cuándo cargar, cuándo exportar energía y qué reserva debe permanecer en la batería.
- Una red eléctrica preparada, con protocolos de comunicación y mecanismos de compensación.
Del coche aparcado al almacenamiento distribuido
El valor del V2G aparece cuando muchos vehículos permanecen estacionados durante periodos en los que no necesitan moverse. El sistema puede cargar cuando existe menor presión sobre la red y devolver parte de esa energía durante picos de demanda. La misma lógica puede ayudar a integrar producción renovable variable, siempre que el propietario reciba una compensación clara y conserve el control sobre el uso del coche.
Para un hogar, una evolución cercana puede ser el Vehicle-to-Home, que utiliza la batería como respaldo para determinados consumos. Para una empresa, la gestión conjunta de una flota permite coordinar cargas, evitar picos innecesarios y reservar vehículos según sus horarios operativos. Las soluciones de gestión energética y movilidad bidireccional muestran el tipo de integración que deberá conectar vehículo, cargador, tarifa y plataforma digital.
El V2G no será una función automática de todos los coches desde el primer día. Su despliegue depende de compatibilidad técnica, regulación, contratos energéticos y garantías sobre la degradación. La ventaja decisiva no estará en descargar todas las baterías, sino en usar de forma controlada una capacidad que permanece inactiva durante muchas horas.
Políticas públicas y financiación del despliegue
Las políticas de electrificación deben actuar en dos frentes. El primero reduce el coste de adquirir un vehículo. El segundo permite utilizarlo con regularidad, mediante permisos, financiación, planificación territorial y condiciones de servicio para los operadores de recarga.
Esta distinción explica por qué una ayuda a la compra no elimina por sí misma la incertidumbre del conductor. Quien adquiere un coche eléctrico necesita encontrar un punto disponible cerca de su vivienda, en el trabajo o a lo largo de sus rutas. La eficacia de una política depende de tres variables operativas: disponibilidad, potencia suficiente y una distribución geográfica coherente.
La cifra de cargadores instalados ofrece una visión incompleta. Un equipo fuera de servicio, ocupado durante horas o demasiado lento aporta una capacidad nominal que el conductor no puede aprovechar. La financiación pública debería medir el servicio efectivo, con información sobre averías, tiempos de reparación, potencia entregada y cobertura de las zonas con menor oferta.
Particulares y empresas necesitan incentivos diferentes
Los particulares deciden según el presupuesto familiar, el aparcamiento y sus desplazamientos habituales. Una ayuda directa puede inclinar la compra, aunque pierde impacto si la vivienda carece de un punto viable. Las empresas responden a ciclos de renovación, fiscalidad, uso diario y capacidad para instalar equipos en sus centros operativos.
Un marco eficaz debería combinar:
- Ayudas orientadas al uso, junto con el apoyo a la adquisición del vehículo.
- Financiación para recarga en edificios, aparcamientos y centros de trabajo.
- Requisitos de interoperabilidad, con pago sencillo y acceso a los datos de disponibilidad.
- Incentivos a la continuidad del servicio, ligados al mantenimiento y a la información operativa.
- Reglas claras para la carga inteligente y la bidireccionalidad, cuando exista compatibilidad técnica y regulación aplicable.
Una política acertada debería premiar el funcionamiento sostenido del cargador, su potencia real y su utilidad dentro de una red territorial coherente, por encima de la simple inauguración. Así, el presupuesto público financiaría infraestructura utilizable y permitiría comparar resultados entre ubicaciones, operadores y tipos de usuario.
Flotas empresariales y nuevos modelos de uso
La electrificación empresarial no sigue el mismo camino que la compra particular. En 2025, los híbridos enchufables crecieron un 111,7%, frente al 77,1% de los eléctricos puros, y España fue señalada como el único país europeo donde el PHEV superaba al BEV en ventas. La diferencia refleja una decisión operativa: algunas empresas valoran la posibilidad de usar electricidad en determinados trayectos sin depender completamente de la recarga pública, según Europa Press y su análisis de la disparidad del parque español.
El comprador particular puede adaptar sus hábitos al coche. Una flota debe coordinar turnos, rutas, kilometraje, conductores, gastos y disponibilidad. Si un vehículo comercial necesita salir a primera hora, la empresa debe saber si llegará con carga suficiente y quién asumirá el coste de cada sesión. La autonomía deja de ser una preferencia individual y se convierte en una variable de planificación.
La gestión importa tanto como el vehículo
Las empresas que electrifican una flota necesitan integrar varias capas:
- Asignación de vehículos: cada modelo debe corresponder a una ruta y una carga de trabajo compatibles.
- Recarga en distintas ubicaciones: sede, domicilio del empleado y red pública requieren reglas de pago y registro.
- Control administrativo: una factura consolidada reduce tickets, reembolsos y errores manuales.
- Seguimiento operativo: las incidencias de un cargador o de un vehículo deben aparecer antes de afectar al servicio.
Los modelos de suscripción, uso compartido y movilidad bajo demanda pueden reducir el compromiso inicial, pero no eliminan la necesidad de planificar la energía. Una flota pequeña puede empezar con procesos sencillos. Una operación más compleja necesita datos de uso, previsiones de carga y criterios claros para decidir qué vehículos deben ser eléctricos puros y cuáles requieren una solución transitoria.
La lección para los gestores es directa: no conviene comprar coches eléctricos antes de diseñar el sistema que los mantiene disponibles. La electrificación funciona cuando la empresa gestiona vehículo, energía y operación como un único proceso.
Perspectivas para conductores y empresas en España
El futuro de los coches eléctricos en España será distinto según el lugar donde viva el conductor y el tipo de trayecto que realice. En los municipios grandes, el problema principal puede ser encontrar una plaza disponible y comparar el coste de cada sesión. En una ruta rural, la dificultad puede ser localizar un cargador operativo antes de que el desvío consuma el margen de autonomía.
La cobertura municipal ha mejorado: 738 de los 780 municipios españoles con más de 10.000 habitantes, el 94,6%, ya contaban con al menos un punto público o semipúblico de 7 kW o más. Sin embargo, la mitad del territorio rural concentraba solo el 15% de los cargadores, mientras que más de 3.000 puntos ultrarrápidos de 150 kW o más estaban repartidos en 399 municipios, según el análisis de Transport & Environment sobre la infraestructura española.
Qué cambia para cada perfil
Para quien conduce en ciudad, la prioridad es una recarga previsible. Conviene comprobar la disponibilidad en tiempo real, revisar el conector y comparar la potencia con el tiempo que permanecerá aparcado. En este entorno, la sencillez de acceso puede importar más que la potencia máxima.
Para quien utiliza un híbrido enchufable, la pregunta no es solo si debe pasar al eléctrico puro. Debe evaluar cuántos trayectos puede hacer con recarga habitual, si dispone de aparcamiento y cómo encajan sus viajes largos con la red disponible. El PHEV puede ser una solución de transición, pero también puede retrasar la decisión si el conductor no mide su uso real.
Para quien viaja por carretera, la planificación debe considerar alternativas. Una ruta bien preparada no depende de un único cargador, sino de la potencia necesaria, la disponibilidad confirmada y una parada alternativa razonable. La ansiedad de autonomía se reduce cuando el conductor transforma una cifra estimada en un plan verificable.
Para las empresas, la prioridad es la continuidad operativa. La selección del vehículo debe partir de las rutas, los horarios y los puntos donde puede cargarse, con un sistema que consolide pagos y registre incidencias. La tecnología de batería será importante, pero la disciplina de gestión determinará si la flota rinde.
La fotografía general es menos espectacular y más útil que un simple récord de ventas. España avanza con fuerza en la adopción y en la instalación de cargadores, mientras mantiene brechas de fiabilidad, potencia y distribución territorial. El usuario que se adapte antes no será necesariamente quien compre el coche más avanzado, sino quien conecte correctamente su vehículo con su rutina, su ruta y una estrategia de recarga realista.
Para afrontar esa transición, Cargea reúne puntos de recarga en una sola app, con disponibilidad en tiempo real, filtros por conector y potencia, planificación de rutas y pago desde el móvil. Si conduces un eléctrico o un híbrido enchufable, descarga la aplicación y comprueba cómo puede ayudarte a organizar tus próximas cargas en España y Europa.
Sigue leyendo
Dónde hacer recarga digi cerca de mi en 2026
Carga y descarga Oviedo: permisos y zonas permitidas
Ciutadella de Menorca Illes Balears: guía de visita
¿Listo para cargar mejor?
Descarga Cargea y encuentra cargadores cerca de ti en segundos.

